Empieza por el gasto, no por el capital
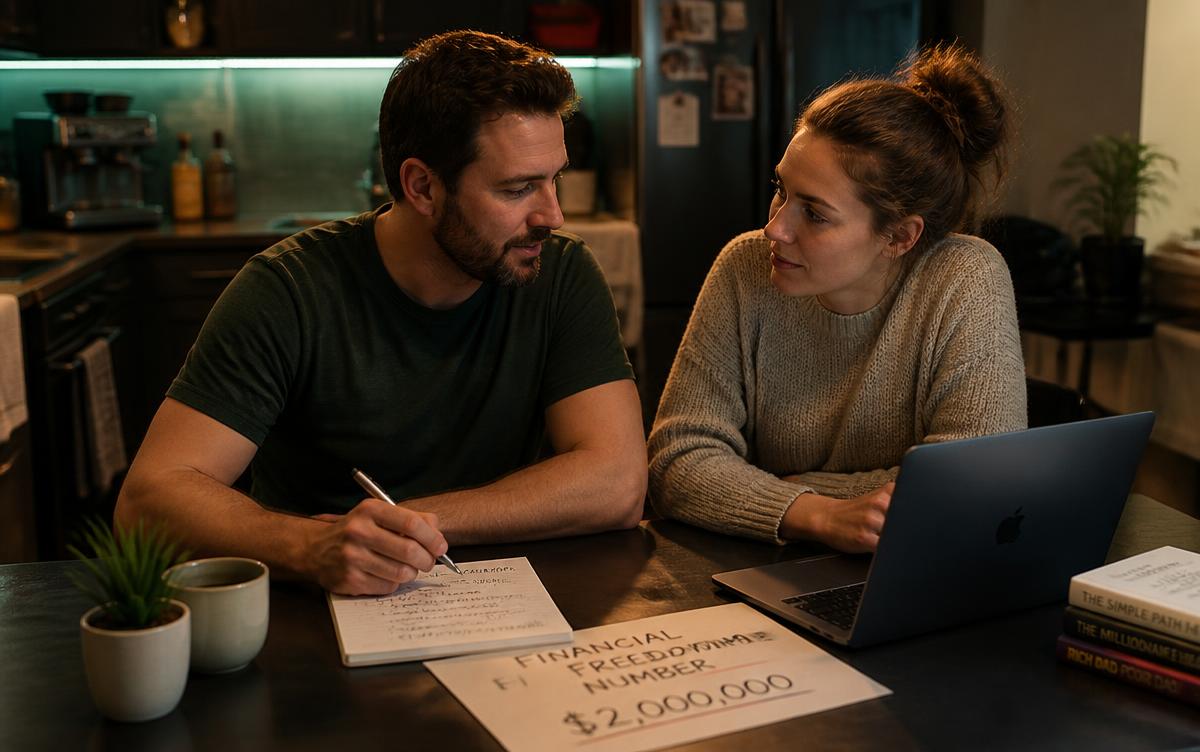
El número no se elige, se deduce. Primero defines el gasto anual de la vida que quieres —incluyendo salud, impuestos, vivienda y los caprichos que no piensas soltar— y solo después calculas el capital necesario. Hacerlo al revés produce cifras redondas y sin sentido como 'un millón'.
Un cambio de ciudad puede alterar ese gasto un 40% en cualquier dirección, y con él tu número entero. Por eso conviene calcular al menos dos escenarios: la vida donde estás y la vida donde te gustaría estar.
“La tasa de retiro segura no es una promesa: es un margen de seguridad que te permite dormir tranquilo durante treinta años.”
La tasa de retiro no es una ley física
El clásico 4% viene de un estudio con datos de EE. UU. y horizontes de 30 años. Si te retiras a los 45 con 50 años por delante, o vives fuera del dólar, entre el 3,25% y el 3,5% es más prudente. Cada cuarto de punto que bajas añade años de capital, pero también años de trabajo.
La alternativa a fijar un porcentaje rígido es una regla flexible: retirar entre el 3% y el 4,5% según cómo vaya el mercado, con un tope de recorte del 10% en el gasto discrecional. La flexibilidad vale más que cualquier optimización de cartera.
Regla del 4 %: número = gasto anual × 25.
Secuencia de rendimientos: el riesgo del primer lustro
Dos personas con el mismo retorno medio acaban en sitios distintos si una sufre un mercado bajista al principio. Vender participaciones baratas para vivir en el año uno deja un agujero que las buenas rachas posteriores no rellenan.
La defensa es sencilla: dos o tres años de gasto en activos estables, disposición a recortar un 10% en años malos y, si es posible, algún ingreso pequeño durante los primeros años. No es glamuroso, pero es lo que hace el plan robusto.
“Tu tiempo hasta la jubilación depende de una sola variable: el porcentaje de tu ingreso que ahorras.”
Impuestos y país: el descuento que casi nadie hace
Tu número no se mide en capital bruto, sino en gasto neto disponible. Si retiras 40.000 € y pagas un 19-23% sobre las plusvalías de esa venta, necesitas un capital mayor del que sugiere la regla del 25×.
Cambiar de país cambia todo el cálculo: fiscalidad de plusvalías, coste de la sanidad privada, tipo de cambio y estabilidad institucional. Un número que funciona en Lisboa puede quedarse corto en Zúrich y sobrar en Medellín.
| Tasa de retiro | Capital necesario | Múltiplo | Horizonte cómodo |
|---|---|---|---|
| 4,0% | 1.000.000 € | 25× | 30 años |
| 3,5% | 1.142.000 € | 28,6× | 40 años |
| 3,25% | 1.230.000 € | 30,8× | 45-50 años |
| 3,0% | 1.333.000 € | 33,3× | 50+ años |
Tu tasa de ahorro manda sobre la rentabilidad
Pasar de un 10% a un 30% de tasa de ahorro recorta más de una década del camino. Pasar de un 7% a un 8% de rentabilidad recorta un par de años. Lo primero depende de ti; lo segundo, de un mercado que no controlas.
Y hay un efecto doble que se olvida: cada euro que dejas de gastar de forma permanente sube tu tasa de ahorro y baja tu número al mismo tiempo. Es la única palanca que empuja las dos variables en la dirección correcta.
- Define el gasto objetivo antes que el capital objetivo.
- Revisa el número cada año, no con cada titular.
- Incluye salud, impuestos y posibles cambios de país.
- Guarda 2-3 años de gasto fuera de renta variable.
Partiendo de cero, con rentabilidad real del 5 % anual.
Los hitos antes del número final
La libertad financiera no es un interruptor. Hay hitos intermedios que ya cambian tu vida: cubrir el gasto esencial con rentas, poder trabajar media jornada, o tener capital suficiente para que dejar de aportar siga llevándote a la meta por interés compuesto.
Ese último hito —a veces llamado coast— suele llegar entre 10 y 15 años antes que el número completo, y es el momento en que el estrés financiero baja de verdad.
“Tener el control de tu tiempo es el mayor dividendo que paga el dinero.”
Caso real: la pareja que bajó su número en 260.000 €
Ana y Pablo calcularon su número por primera vez con un gasto de 5.400 €/mes: necesitaban 1.620.000 € al 4 %. La cifra les pareció inalcanzable y estuvieron a punto de abandonar el plan.
Revisaron gastos fijos, cambiaron de ciudad dentro del mismo país y ajustaron el coche y los seguros. Su gasto objetivo bajó a 4.530 €/mes y su número a 1.359.000 €: 261.000 € menos y siete años antes. No aumentaron el ingreso; cambiaron la base sobre la que se calcula todo.
Los tres números: mínimo, cómodo e ideal
Calcular un único número esconde una trampa: te obliga a acertar con precisión el estilo de vida que tendrás dentro de veinte años. Es más útil trabajar con tres cifras encadenadas. El número mínimo cubre solo lo esencial —vivienda, comida, seguros y suministros— sin viajes ni ocio discrecional; suele rondar entre el 60% y el 70% de tu gasto actual. El número cómodo mantiene tu nivel de vida presente, con ocio y algún viaje al año. El número ideal añade margen para imprevistos grandes, ayuda a hijos o nietos y una jubilación sin restricciones visibles.
Tener los tres números calculados en paralelo cambia la forma en que tomas decisiones. Si pierdes el empleo o el mercado cae un 30% justo antes de retirarte, el número mínimo te dice cuánto necesitas de verdad para no volver a trabajar de forma forzosa. El número ideal, en cambio, es el que usas para decidir si merece la pena seguir trabajando dos años más a cambio de una jubilación sin fricciones. Entre ambos se mueve el número cómodo, que suele ser el objetivo real de la mayoría de planes de independencia financiera.
- Mínimo: 60-70% del gasto actual, sin ocio discrecional.
- Cómodo: tu gasto actual mantenido en el tiempo.
- Ideal: gasto actual más margen para imprevistos y familia.
Geoarbitraje: cómo ajustar el número por país y coste de vida
El geoarbitraje consiste en generar ingresos o acumular capital en una economía cara y gastarlo en una economía más barata, sin renunciar a la calidad de vida. Moverte de Madrid a una capital de provincia puede recortar el gasto en vivienda un 30-40%; moverte a Portugal, México o Tailandia puede recortarlo un 50% o más en algunas categorías, aunque no en todas: la tecnología, los vuelos internacionales y ciertos productos importados no bajan igual que el alquiler.
Antes de recalcular tu número hacia abajo por un cambio de país, comprueba tres cosas: el coste real de la sanidad privada o de un seguro internacional, la fiscalidad sobre plusvalías y pensiones del nuevo país, y la estabilidad del tipo de cambio si tus ingresos y tu capital están en una divisa distinta a la de tu gasto. Un número que baja un 35% sobre el papel puede quedarse en un 15% real una vez cubiertos estos tres puntos, y aun así merece la pena si el resto de la vida compensa.
El geoarbitraje también funciona de forma parcial y reversible: pasar seis meses al año en un país de coste bajo mientras mantienes residencia fiscal y vivienda en el país caro reduce el gasto anual sin renunciar a la base que ya conoces. Es una estrategia intermedia que muchas personas usan los primeros años de independencia financiera antes de decidir una mudanza definitiva.
Hijos, hipoteca y sanidad privada: los tres factores que más mueven el número
Un hijo añade entre 300 y 700 euros mensuales de gasto recurrente en los primeros años, y esa cifra sube con la educación privada o las actividades extraescolares. Sobre 25 años de vida activa del hijo, hablamos de un capital adicional que puede rondar entre 90.000 y 210.000 euros en tu número, dependiendo de si planeas cubrir estudios universitarios o solo la crianza básica. Conviene calcular este bloque aparte, con fecha de caducidad, en lugar de mezclarlo con el gasto perpetuo del resto de la cartera.
La hipoteca es el factor más fácil de modelar mal. Si terminas de pagarla antes de retirarte, tu gasto anual baja de golpe y tu número se calcula sobre ese gasto reducido; si sigue viva al jubilarte, hay que sumar las cuotas pendientes como gasto fijo con fecha de fin conocida, en vez de tratarla como un gasto perpetuo del 25×. Confundir ambos casos es el error de cálculo más habitual en los simuladores de número de libertad financiera.
La sanidad privada suele ser el bloque más subestimado. En países sin cobertura pública universal, un seguro médico completo para dos personas mayores de 60 años puede costar entre 4.000 y 9.000 euros anuales, y ese coste sube con la edad de forma no lineal. En países con sanidad pública sólida pero con listas de espera largas, muchas personas retiradas mantienen un seguro privado complementario de 800 a 1.500 euros anuales. Este gasto conviene revisarlo cada cinco años, porque las primas suben más rápido que la inflación general.
Inflación y actualización anual del número
El número de libertad financiera no se calcula una vez y se guarda en un cajón: es una cifra viva que hay que reajustar cada año por inflación real, no por la inflación media publicada. La cesta de gasto de una persona con hipoteca variable, hijos en edad escolar y coche propio no se mueve igual que el IPC general; conviene calcular tu propia tasa de inflación personal a partir de tus categorías reales de gasto.
La forma más simple de actualizar el número es revisar en enero el gasto real del año anterior, aplicarle la inflación esperada de las categorías que más pesan en tu presupuesto —vivienda, energía y alimentación suelen ser las más volátiles— y multiplicar ese nuevo gasto anual por tu tasa de retiro elegida. Si tu número sube un 4% pero tu cartera ha crecido un 9% ese año, sigues avanzando; si tu número sube más rápido que tu cartera durante dos años seguidos, es momento de revisar tanto el gasto como la tasa de ahorro.
Una vez retirado, la protección frente a la inflación no viene solo del número inicial, sino de la composición de la cartera: mantener una parte en activos que históricamente acompañan la inflación —renta variable global, algo de materias primas o bonos ligados al IPC— reduce el riesgo de que tu poder adquisitivo se erosione durante una jubilación de treinta o cuarenta años.
Las tres palancas para llegar antes: ahorro, rentabilidad e ingresos
Solo hay tres palancas para acortar el camino hacia tu número: subir la tasa de ahorro, mejorar la rentabilidad de la cartera o aumentar los ingresos. No pesan igual. Pasar de una tasa de ahorro del 15% al 35% puede recortar entre 10 y 15 años el camino; pasar de una rentabilidad media del 6% al 8% recorta 2-3 años en el mismo horizonte, y con más riesgo. La tasa de ahorro es la única de las tres que depende casi por completo de decisiones tuyas y no del mercado.
Subir los ingresos es la palanca de mayor recorrido a largo plazo, pero también la más lenta de activar: requiere formación, cambio de sector o negociación salarial, procesos que se miden en años, no en meses. Su ventaja es que, a diferencia del ahorro, no tiene techo natural: puedes recortar gasto hasta un límite razonable, pero puedes seguir subiendo ingresos durante toda tu vida laboral.
La combinación más eficaz no es maximizar una sola palanca, sino mover las tres a la vez de forma moderada: un aumento de ingresos del 20% que se destina íntegramente a ahorro dispara la tasa de ahorro sin tocar el nivel de vida, y una cartera algo más diversificada internacionalmente reduce la volatilidad sin sacrificar mucha rentabilidad esperada. Estas combinaciones moderadas suelen ser más sostenibles que apuestas agresivas en una sola variable.
- Ahorro: la palanca más rápida y bajo tu control total.
- Rentabilidad: mejora marginal, mayor riesgo asociado.
- Ingresos: lenta de activar, sin techo a largo plazo.
El número con pensión pública o rentas de alquiler
La regla del 25× asume que toda tu vida retirada se financia solo con la cartera, pero pocas personas están en ese caso puro. Si esperas una pensión pública de 900 euros mensuales a partir de los 67 años, y planeas retirarte a los 50, tu número real es la suma de dos capitales: uno que cubra el gasto completo hasta que llegue la pensión, y otro más pequeño, calculado sobre el gasto menos la pensión, para el resto de tu vida.
Las rentas de alquiler funcionan de forma parecida, pero con un matiz importante: no son tan estables como una pensión pública, porque incluyen vacíos entre inquilinos, reparaciones y variaciones de mercado. Una práctica razonable es descontar entre un 15% y un 25% del alquiler bruto esperado antes de restarlo del gasto anual, para no sobreestimar cuánto reduce realmente tu número.
Cuando combinas cartera, pensión pública y alquileres, el número deja de ser una única cifra y pasa a ser un calendario de ingresos que se solapan en distintos momentos. Modelarlo año a año, en vez de con una fórmula única, evita tanto el error de sobreestimar la seguridad de rentas variables como el de infravalorar el alivio real que aporta una pensión garantizada por el Estado.
El puente hasta la pensión: cómo financiar los años intermedios
Quien se retira antes de la edad legal de pensión enfrenta un tramo de "puente": los años entre el día en que deja de trabajar y el día en que empieza a cobrar la pensión pública. Ese puente hay que financiarlo con capital propio, y calcularlo mal es de los errores más caros del plan, porque suele necesitar entre 15 y 20 años de gasto completo antes de que llegue cualquier ingreso garantizado.
Una forma de estructurarlo es separar el capital en dos cubos: el cubo puente, invertido de forma algo más conservadora porque tiene un horizonte y una fecha de uso conocidos, y el cubo de largo plazo, que sigue invertido de forma más agresiva porque no se tocará hasta pasados 15 o 20 años. Esta separación evita vender activos de renta variable en un mal momento solo porque necesitas liquidez a corto plazo.
Otras vías para aliviar el puente incluyen ingresos parciales durante los primeros años de retiro —consultoría, trabajo a tiempo parcial o alquiler de un activo— y el rescate ordenado de vehículos de ahorro con distinta fiscalidad según edad, como fondos de pensiones o planes de jubilación, cuyo acceso suele estar restringido antes de una edad determinada. Planificar el orden en que se retira de cada cubo importa tanto como haber ahorrado lo suficiente.
El efecto meta móvil: por qué el número se aleja cada vez que subes de sueldo
El efecto meta móvil ocurre cuando cada subida de sueldo se traduce automáticamente en más gasto —una casa mejor, un coche más nuevo, vacaciones más caras— y el número de libertad financiera sube al mismo ritmo que tus ingresos, dejando la fecha de independencia siempre igual de lejos. Es la razón por la que muchas personas con sueldos altos no se sienten más cerca de la libertad financiera que hace diez años, a pesar de ganar el doble.
La defensa más efectiva es automatizar el destino de cada subida antes de que llegue a la cuenta corriente: fijar de antemano que un porcentaje fijo de cualquier aumento —la mitad, por ejemplo— va directo a inversión, y solo la otra mitad se incorpora al gasto habitual. Así el nivel de vida sigue mejorando, pero a un ritmo más lento que los ingresos, y la tasa de ahorro sube con cada ascenso en lugar de quedarse plana.
Conviene también fijar el gasto objetivo del número en términos absolutos y revisarlo de forma deliberada, no dejar que suba de forma pasiva simplemente porque ahora puedes permitírtelo. Preguntarte, cada vez que el gasto sube, si ese aumento compra felicidad duradera o solo estatus temporal, es el filtro más simple para frenar la inflación de estilo de vida antes de que se convierta en el motivo por el que tu número nunca deja de crecer.
- Automatiza el destino de cada subida antes de que llegue a la cuenta.
- Fija el gasto objetivo en términos absolutos, no como porcentaje flotante del ingreso.
- Revisa cada aumento de gasto: ¿estatus temporal o mejora duradera?