Qué es un boring business y por qué funciona
Un boring business es un negocio que nadie presume en redes sociales pero que cobra todos los meses: una lavandería, un taller, una empresa de limpieza, una ruta de vending, un self storage. No hay hype, no hay ronda de inversión y no hay que educar al mercado. Alguien ya paga por ese servicio desde hace veinte años y seguirá pagando el mes que viene.
Esa previsibilidad es exactamente lo que un inversor busca. En una startup el riesgo principal es que el producto no interese a nadie. En un boring business rentable el riesgo es operativo: gestionarlo mal. El primero es un riesgo que no controlas; el segundo sí.
- Flujo de caja constante y clientes recurrentes.
- Demanda estable, poco dependiente de modas.
- Fácil de automatizar con software e IA.
- Posibilidad de crecer y comprar el siguiente durante décadas.
“Compra flujos de caja, no solo ideas. Los negocios aburridos de la calle principal hacen más millonarios que las startups.”
Por qué ahora es el mejor momento para comprar
Durante los próximos años, millones de pequeños empresarios alcanzarán la edad de jubilación. Muchos tienen negocios rentables que funcionan desde hace 20 o 30 años y no tienen a quién dejárselos: sus hijos no quieren continuar, nunca digitalizaron el negocio, no usan IA, no tienen presencia online y gestionan todo de forma manual, muchas veces en papel.
Ahí está la oportunidad. No necesitas reinventar el negocio: solo hacerlo un 10 o un 20 % mejor. Una web decente, reseñas en Google, pago con móvil, un CRM y precios revisados suelen bastar para mover el beneficio de forma notable en el primer año.
“Adquirir una empresa rentable ofrece mejores probabilidades de éxito que empezar de cero: los clientes, los ingresos y los procesos ya existen.”
La estrategia: generar caja, comprar, automatizar, repetir
La secuencia es sencilla y funciona igual con 500 € que con 500.000 €: generas flujo de caja con un negocio barato de arrancar, compras un pequeño negocio existente, lo automatizas, aumentas beneficios y usas esa caja para comprar el siguiente. Así es como muchas personas construyen patrimonios importantes sin haber lanzado nunca un producto nuevo.
Lo importante es el orden. Empezar por el negocio caro sin saber vender es la forma más rápida de quedarte sin capital. Empezar por el que te enseña a vender es la forma más rápida de financiar todos los demás.
- 1. Generar flujo de caja con un negocio de bajo capital.
- 2. Comprar un pequeño negocio ya rentable.
- 3. Automatizarlo y digitalizarlo con IA.
- 4. Aumentar beneficios y márgenes.
- 5. Reinvertir esa caja en el siguiente negocio.
Valores medios orientativos en USD para un negocio ya en marcha y bien gestionado.
1. Agencia de growth marketing (solo ventas)
Inversión: 0–500 USD. Si hoy empezara desde cero, este sería mi primer negocio. No necesitas empleados, ni diseñadores, ni programadores, ni ejecutar campañas. Solo necesitas conseguir clientes. Miles de agencias buscan personas capaces de traer negocio y pagan comisión recurrente por ello.
Tú consigues el cliente, la agencia presta el servicio y tú cobras cada mes mientras el cliente siga activo. Con apenas 10 clientes puedes generar entre 3.000 y 8.000 USD mensuales según el tipo de servicio. Tiempo estimado hasta ingresos estables: de 3 a 9 meses.
- Puedes especializarte en SEO, Google Ads, Meta Ads, IA, desarrollo web, automatizaciones o CRM.
- Aprendes la habilidad más importante de cualquier empresario: vender.
- Caso típico: un fundador, un portátil, LinkedIn, email y mucha prospección antes de contratar a nadie.
| Negocio | Capital inicial | Tiempo | Potencial mensual | Automatización |
|---|---|---|---|---|
| Agencia de growth marketing | 0–500 $ | 3–9 meses | 3.000–10.000 $ | ★★★★★ |
| Vending especializado | 2.000–8.000 $ | 6–18 meses | 2.000–15.000 $ | ★★★★☆ |
| House flipping | Variable | 12–24 meses | 15–30 % por operación | ★★★☆☆ |
| Lavandería automática | 40.000–150.000 $ | 12–24 meses | 5.000–30.000 $ | ★★★★★ |
| Self storage | 150.000 $+ | 2–5 años | 20.000 $+ | ★★★★★ |
2. Máquinas expendedoras especializadas (vending)
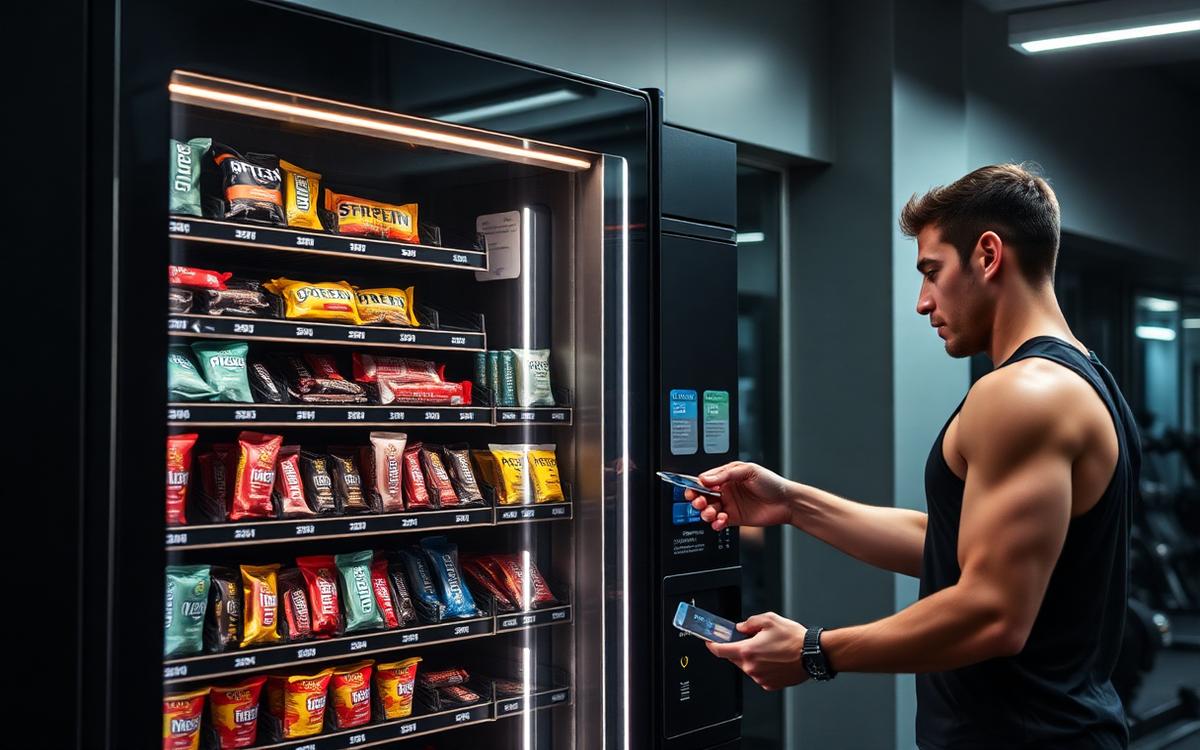
Inversión: 2.000–8.000 USD. Olvídate de la típica máquina de refrescos: hoy el dinero está en especializarse por ubicación. Gimnasios (proteína, creatina, aminoácidos, bebidas energéticas, barritas), hoteles (cargadores, adaptadores, snacks premium, kits de viaje), hospitales (higiene, café, agua), mascotas (snacks, bolsas, juguetes, pelotas), clubes deportivos (pelotas, toallas, isotónicas) y playas (protector solar, gafas, agua, toallas).
La especialización permite mayor ticket medio, menos competencia y mayor margen. Tiempo hasta ingresos estables: 6–18 meses. Puedes comprar máquinas ya instaladas con contrato de ubicación, que es la parte difícil del negocio.
Cómo aumentar los beneficios
- Pago con tarjeta y pago móvil en todas las máquinas.
- Cámaras inteligentes y control remoto de inventario.
- IA para prever reposiciones y evitar rutas vacías.
- Precios por ubicación en lugar de un precio único.
3. House flipping
Muchos creen que el negocio consiste en reformar casas. No: el negocio consiste en comprar bien. La reforma solo materializa el valor que ya estaba en el precio de compra. La rentabilidad está en detectar oportunidades que otros no ven: herencias, divorcios, adjudicaciones bancarias, propiedades muy deterioradas y zonas en crecimiento.
La rentabilidad habitual está entre el 15 % y el 30 % por operación, con un ciclo de 12 a 24 meses si cuentas búsqueda, obra y venta. Es el negocio menos pasivo de la lista y el que más capital inmoviliza, pero también el que más rápido puede multiplicar una operación bien comprada.
- El margen se gana el día que compras, no el día que vendes.
- Presupuesta la obra con un 20 % de colchón: siempre aparece algo.
- Referencia conocida: Tarek El Moussa empezó comprando y reformando viviendas tras la crisis de 2008 y convirtió esa estrategia en una empresa inmobiliaria.
4. Lavanderías automáticas
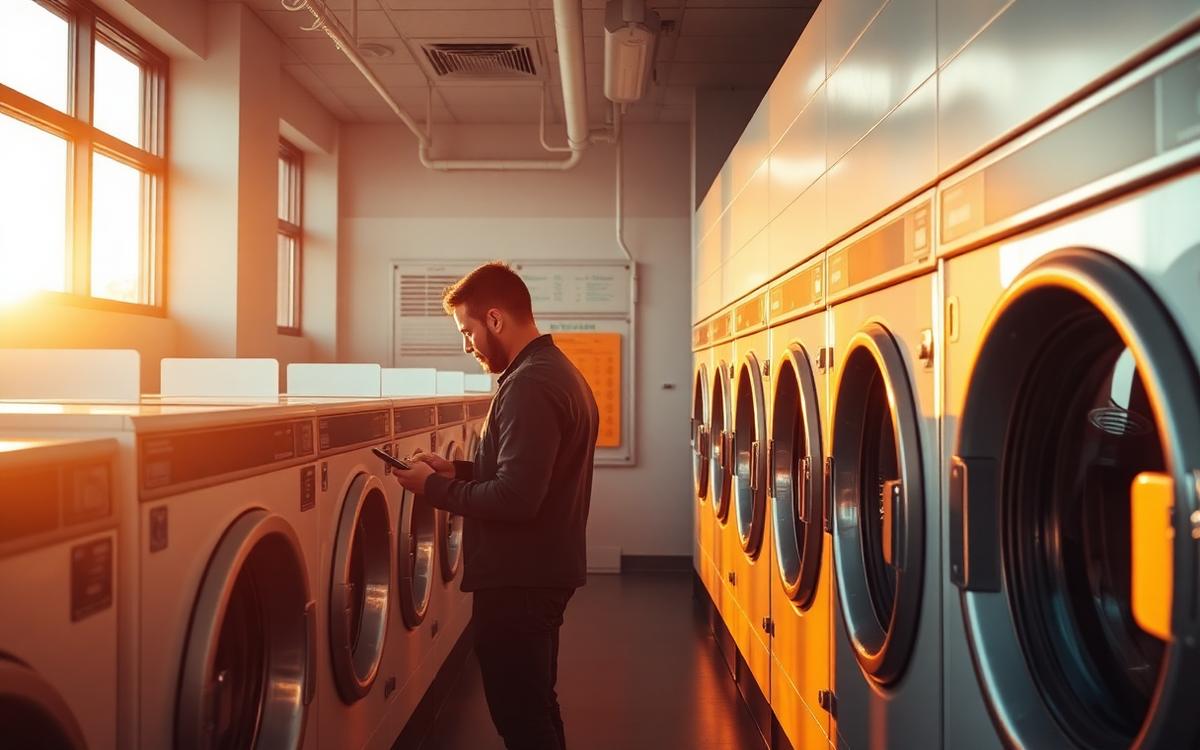
Inversión: 40.000–150.000 USD. Es uno de los negocios favoritos de muchos inversores porque prácticamente funciona solo: los clientes pagan antes de usar el servicio, no hay inventario complicado, no hay cuentas por cobrar y casi todo puede automatizarse. Tiempo hasta madurar: 12–24 meses.
La jugada inteligente no es montar una desde cero, sino comprar una lavandería cuyo propietario quiera jubilarse. Muchas veces ni siquiera necesitas cambiar las máquinas: solo mejorar la gestión.
Cómo modernizar una lavandería antigua
- Pago desde el móvil y reservas online.
- Cámaras con IA y sensores de mantenimiento predictivo.
- Precios dinámicos por franja horaria.
- Google Reviews automatizadas, CRM y programa de fidelización.
5. Self storage (el bonus para cuando ya tienes caja)
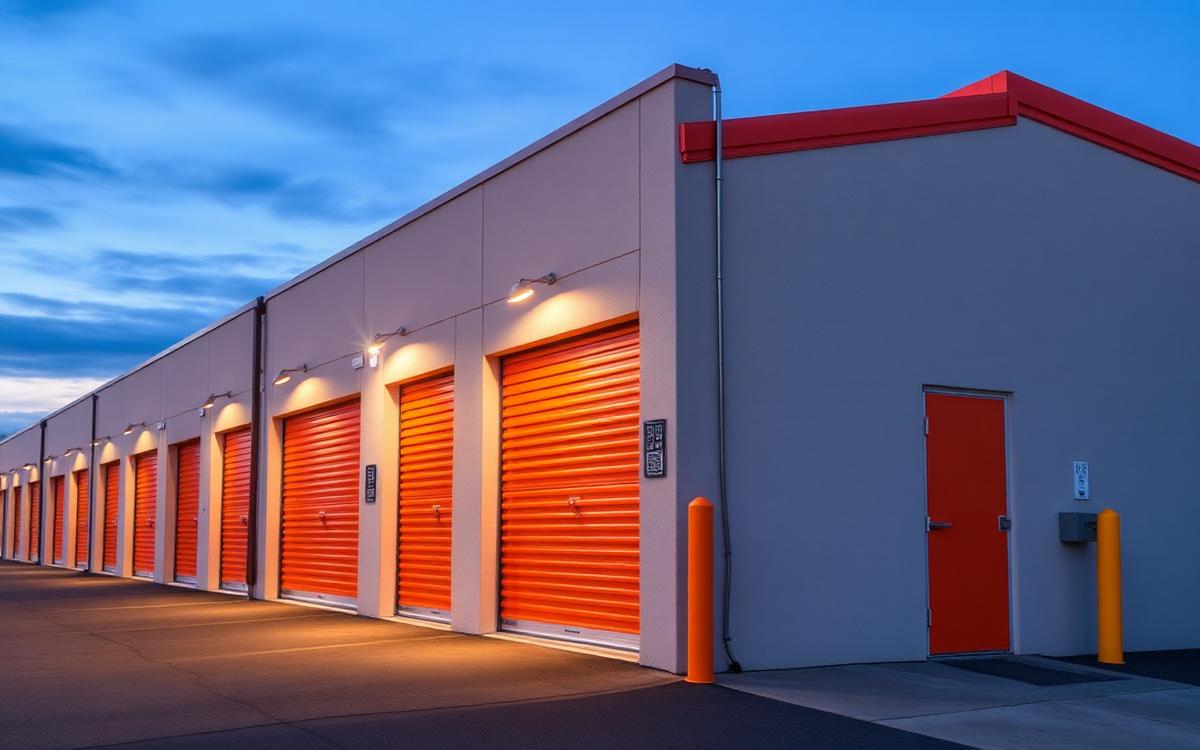
Inversión: 150.000 USD o más. No lo usaría para empezar; lo compraría cuando ya dispusiera de flujo de caja. Es probablemente uno de los negocios más pasivos del mundo: los clientes pagan mensualmente, las visitas son mínimas, el mantenimiento es reducido y todo puede automatizarse. Horizonte realista: 2–5 años hasta ocupación óptima.
Cómo automatizarlo casi por completo
- Acceso mediante QR y cerraduras electrónicas.
- Aplicación móvil y facturación automática recurrente.
- Cámaras inteligentes y atención al cliente con IA.
Lo que hacen los mejores inversores
Los mejores empresarios rara vez crean un negocio desde cero. Compran negocios aburridos y rentables y después los automatizan, los digitalizan, mejoran el marketing, incorporan IA, ajustan precios y mejoran la experiencia del cliente. Luego repiten el proceso con la caja que generan.
Ninguno de esos pasos requiere genialidad. Requiere criterio y constancia, que es exactamente lo que falta en la mayoría de negocios que están a la venta ahora mismo.
“Es mucho mejor comprar una compañía maravillosa a un precio razonable que una compañía razonable a un precio maravilloso.”
Del negocio a tu número: cómo esto acelera tu libertad financiera
El objetivo no es tener un negocio: es construir patrimonio. Cada negocio que compras no es solo una fuente de ingresos, es un activo que se suma a tu patrimonio y una máquina que aumenta tu tasa de ahorro. Y la tasa de ahorro es la variable que más manda sobre los años que te faltan para ser libre.
Con un gasto de 3.000 € al mes, tu número ronda los 900.000 € al 4 % de retiro seguro. Si tu trabajo te deja ahorrar 1.000 € al mes, tardas décadas. Si un boring business añade 2.000 € netos mensuales y los reinviertes íntegros, el mismo objetivo se acerca más de diez años. Eso es lo que hace el flujo de caja: no te hace rico, te compra tiempo.
- Empieza con un negocio que puedas lanzar con poco dinero y aprende a vender.
- Reinvierte cada euro de beneficio en lugar de subir tu nivel de vida.
- Compra un negocio existente y modernízalo con tecnología e IA.
- Usa esa caja para adquirir el siguiente y repite el ciclo.
Objetivo de 900.000 € (3.000 €/mes al 4 %), ahorro base de 1.000 €/mes y rentabilidad real del 5 % anual.
“Compramos negocios rentables y aburridos, dejamos que los dirija su equipo y les damos décadas para crecer. Eso genera más patrimonio que perseguir la próxima gran idea.”
Caso real: 118.000 € para comprar una lavandería y 4.900 € al mes de caja
Rubén, ingeniero de 36 años, compró en 2023 una lavandería de barrio a un dueño que se jubilaba: 118.000 € (35.000 € propios y el resto financiado), 6.100 € de facturación mensual y 4.900 € de beneficio operativo tras costes.
En doce meses digitalizó el pago, instaló sensores de ocupación y automatizó el marketing local: la facturación subió un 22 % con las mismas máquinas. Reinvierte 2.500 € al mes en su cartera indexada, lo que adelanta su libertad financiera más de nueve años frente a su plan anterior de solo ahorrar la nómina.
Cómo valorar un boring business antes de firmar
El error de novato es mirar la facturación. Lo que compras es un flujo de caja, así que la referencia es el SDE (Seller's Discretionary Earnings): beneficio neto más sueldo del dueño, gastos personales colados en la empresa, amortizaciones e intereses. Para negocios pequeños (lavanderías, vending, agencias de una persona) se paga entre 2 y 3,5 veces el SDE anual. Para self storage o carteras con contratos recurrentes y menos dependencia del dueño, el múltiplo puede subir a 4-6 veces EBITDA porque el riesgo de que se caiga el negocio al cambiar de manos es menor.
Antes de poner una cifra sobre la mesa, pide tres años de cuentas, extractos bancarios y declaraciones fiscales, no solo el Excel que te enseña el vendedor. Reconstruye el SDE tú mismo línea a línea: es habitual que el propietario infle el beneficio ajustable metiendo como «gasto personal» cosas que en realidad son costes operativos reales (mantenimiento aplazado, personal no declarado). Un ajuste típico reduce el SDE reportado entre un 10% y un 25% una vez verificado, lo que cambia sustancialmente el precio justo.
Due diligence en 10 puntos antes de comprar
Aplica esta lista antes de cualquier oferta vinculante. No sustituye a un abogado ni a un asesor fiscal, pero te evita el 80% de las sorpresas caras.
- Verificar tres años de ingresos con extractos bancarios reales, no solo el P&L interno.
- Comprobar el contrato de alquiler o la propiedad del local: duración restante, cláusulas de subida y opción de renovación.
- Revisar concentración de clientes: si uno solo supera el 20% de los ingresos, el riesgo de fuga tras la venta es alto.
- Auditar el estado de la maquinaria (lavadoras, máquinas de vending, sistemas de vigilancia de self storage) y su vida útil restante.
- Confirmar licencias, permisos municipales y cumplimiento normativo vigente y transferible al nuevo titular.
- Hablar con al menos tres empleados clave sin el dueño delante, si el negocio depende de personal operativo.
- Pedir el motivo real de venta y contrastarlo: jubilación, agotamiento o problema estructural que se oculta.
- Comprobar litigios pendientes, deudas con proveedores y avales personales que pudieran heredarse.
- Estimar el capex de mantenimiento de los próximos 24 meses, no solo el de los últimos dos años.
- Simular el negocio sin el dueño: qué tareas críticas solo sabe hacer él y cuánto costará documentarlas o sustituirlas.
Cómo financiar la compra sin vaciar tus ahorros
Pocos compradores pagan al contado, y no deberías intentarlo: dejar toda tu liquidez en la operación te deja sin colchón para el primer bache. La estructura más habitual combina entrada propia (20-30% del precio), financiación bancaria y seller financing: el propio vendedor aplaza el cobro de una parte, normalmente el 10-20%, a 3-5 años con intereses, lo que además le alinea con que el negocio siga funcionando bien tras la venta. Cuanto más deuda quede vinculada al vendedor, menor riesgo asumes tú si algo estaba maquillado.
En España, las líneas ICO para pymes y las líneas de circulante de bancos comerciales suelen exigir aval personal y un plan de negocio con proyecciones a tres años; en Estados Unidos el equivalente es un préstamo SBA 7(a), que financia hasta el 90% del precio con plazos de 10 años. Una alternativa menos apalancada es entrar con un socio capitalista que ponga entre el 50% y el 70% del capital a cambio de una participación pasiva, mientras tú aportas la gestión operativa: reduces tu desembolso inicial pero cedes parte del beneficio futuro.
Los errores que arruinan una adquisición
El primer error es pagar por el potencial en vez de por los resultados actuales: si el vendedor te vende la operación con la frase «esto podría facturar el doble si tú...», resta ese futuro hipotético del precio y negocia sobre lo que ya genera hoy, con datos verificados. El segundo error es no reservar un fondo de contingencia: destina al menos un 10% del precio de compra a imprevistos operativos del primer año, porque siempre aparece una máquina que falla, un cliente que se va o un mes flojo que no estaba en las proyecciones.
El tercer error, y el más caro, es saltarse el periodo de transición con el vendedor: negocia siempre entre 30 y 90 días de acompañamiento pagado o incluido en el precio, en los que el antiguo dueño te presenta a proveedores y clientes clave y te transfiere el conocimiento operativo tácito que no está en ningún manual. Sin esa transición, el índice de fracaso en el primer año se dispara porque la relación comercial estaba con la persona, no con la empresa.
Automatizar con IA los primeros 90 días tras la compra
Los primeros 90 días no son para reinventar el negocio, son para mapearlo y quitarte de en medio de las tareas repetitivas. Empieza documentando en un manual operativo cada proceso que hoy vive solo en la cabeza del vendedor: apertura y cierre, gestión de reservas o pedidos, atención al cliente y cobros. Después, automatiza en este orden: primero la facturación y conciliación bancaria con software contable conectado al banco, luego la atención a clientes recurrentes con un chatbot o respuestas automáticas para consultas frecuentes, y por último la programación de mantenimiento preventivo de maquinaria con alertas automáticas.
En un vending o una lavandería, los sensores IoT que avisan de stock bajo o de una máquina averiada permiten pasar de visitas diarias a visitas de dos o tres veces por semana, liberando entre 5 y 10 horas semanales. En una agencia de growth marketing, herramientas de IA generativa para primeros borradores de informes y reporting a cliente reducen el tiempo de entrega en un 30-40%. El objetivo del trimestre no es maximizar el margen, es reducir tu dependencia operativa: si a los 90 días sigues siendo imprescindible a diario, el negocio no te está dando libertad, solo te ha cambiado de jefe.
De beneficio del negocio a años menos hasta tu número de libertad financiera
Un boring business bien comprado no solo genera caja mensual, también acelera tu número de libertad financiera por dos vías: aporta beneficio recurrente que puedes invertir y, si algún día lo vendes, genera un capital de salida que se suma de golpe a tu patrimonio. Imagina que compras una lavandería por 90.000 euros con un SDE de 30.000 euros anuales; si destinas el 70% de ese beneficio a inversión indexada tras cubrir tus gastos, estás aportando 21.000 euros al año adicionales a tu cartera, muy por encima de lo que permite un sueldo medio.
Para traducirlo en años, usa la misma lógica de la regla del 4%: si tu número de libertad financiera son 500.000 euros y ya tienes 200.000 invertidos generando una rentabilidad media del 7% anual, sin el negocio tardarías en torno a 8-9 años en llegar solo con aportaciones moderadas. Sumando los 21.000 euros anuales del negocio, el plazo baja a 4-5 años, porque cada euro reinvertido desde antes trabaja más tiempo con interés compuesto. La clave no es solo cuánto gana el negocio, sino qué porcentaje de ese beneficio realmente sale de él hacia tu cartera de inversión en vez de quedarse reinvertido en más máquinas o más locales.