Reglas primero, IA después
El mejor sistema es híbrido: reglas deterministas para lo que se repite —nómina, hipoteca, recibos, traspasos entre cuentas propias— y modelo de lenguaje solo para la cola larga de comercios desconocidos. Las reglas dan estabilidad; la IA da cobertura.
Con reglas cubres el 60-70% del volumen con precisión del 100%. La IA resuelve el resto con un 90-95% de acierto, y ese resto es justo donde vive la información interesante: gasto discrecional, viajes, salud y suscripciones.
“No puedes mejorar lo que no puedes ver con claridad.”
El error caro: duplicar movimientos
Cuando mueves dinero entre tus cuentas hay dos apuntes. Si ambos se clasifican como gasto e ingreso normales, tu tasa de ahorro se inventa y tu gasto mensual se infla. Detectar pares por importe, fecha cercana y titularidad resuelve el 90% de los casos.
El 10% restante son los casos raros: traspasos parciales, cambios de divisa con comisión, o dinero que sale un mes y entra al siguiente. Ahí hace falta que tú confirmes una vez, y que el sistema recuerde para siempre.
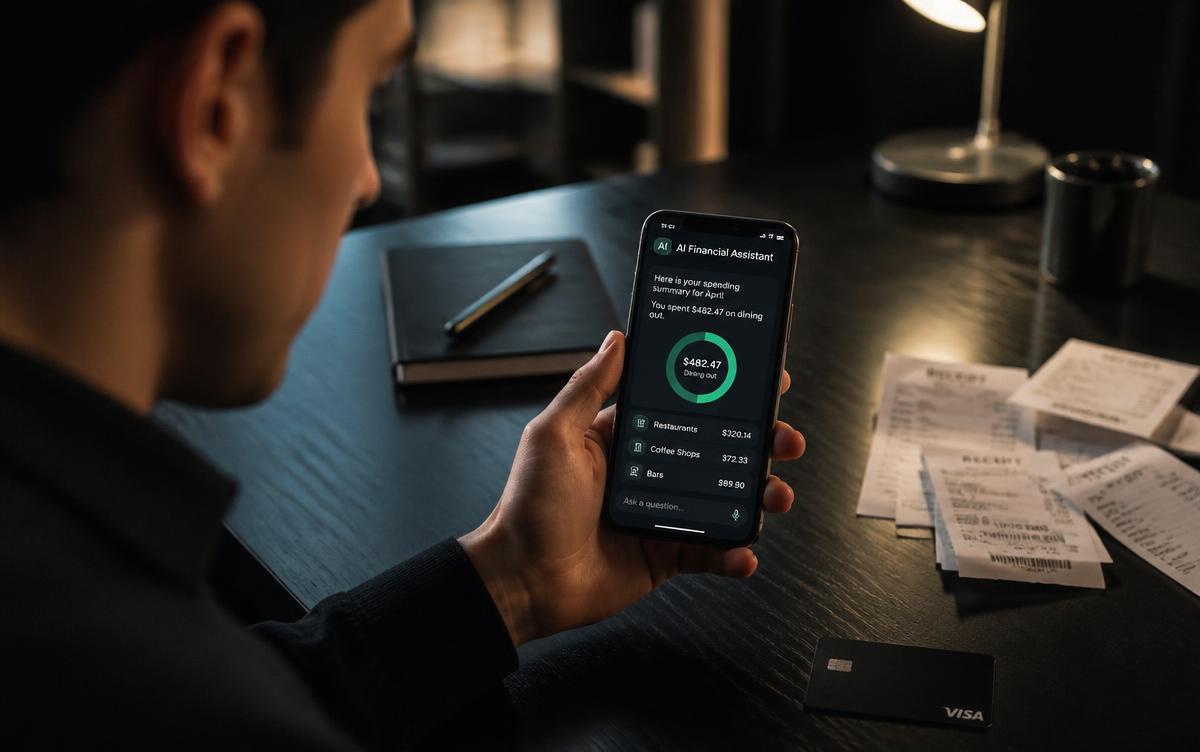
Clasificación manual frente a clasificación automática con IA sobre los mismos extractos.
Gastos de viaje: agrupar sin duplicar
Un viaje genera vuelos, hotel, restaurantes, taxis y compras repartidos entre categorías distintas. Verlo solo como 'viaje' oculta cuánto gastas comiendo fuera; verlo solo por categoría oculta cuánto cuesta realmente cada viaje.
La solución es etiquetar por evento sin mover el importe de categoría: cada movimiento sigue en su categoría real, y además pertenece a un viaje con fechas. Así puedes leer los dos ángulos sin contar el dinero dos veces.
“Gasta sin culpa en lo que amas, y recorta sin piedad en todo lo demás. Para eso necesitas saber qué es cada cosa.”
Corrige una vez, aprende siempre
Cada corrección manual debe generar una regla persistente por comercio, no un cambio suelto en ese movimiento. Un usuario típico corrige 30-40 movimientos el primer mes, menos de 10 el segundo y menos de 5 al tercero.
- Una corrección = una regla por comercio, no un parche.
- Revisa solo lo que la IA marque con baja confianza.
- Bloquea las categorías críticas (ahorro, deuda) con reglas fijas.
Caso de una freelance: 900 € al mes escondidos en la categoría «otros».
| Tipo de movimiento | Reglas | IA | Mejor opción |
|---|---|---|---|
| Nómina e hipoteca | 100% | 95% | Reglas |
| Traspaso entre tus cuentas | 98% | 60% | Reglas |
| Comercio desconocido | 0% | 93% | IA |
| Gasto de viaje mixto | 35% | 88% | IA + etiqueta |
Privacidad: qué debería salir de tu dispositivo
Para clasificar no hace falta enviar tu nombre, tu IBAN ni tu saldo. Basta con el concepto del movimiento, el importe y la fecha. Cualquier sistema que necesite más de eso para categorizar está pidiendo datos que no usa.
“La mayoría de los errores financieros no vienen de la falta de información, sino de no mirar los datos que ya tienes.”
Caso real: 900 € al mes que no aparecían en ninguna categoría
Nuria, freelance, subía sus extractos y clasificaba a mano una vez al trimestre; siempre acababa con un 40 % en «otros». Al automatizar la categorización con IA, ese cajón se redujo al 4 % y apareció el patrón: 900 € al mes entre suscripciones olvidadas, comida a domicilio y transporte de última hora.
No eliminó todo: cortó 430 € que no le aportaban nada y mantuvo el resto sin culpa. Ese recorte, invertido al 7 %, adelanta su libertad financiera casi tres años. La IA no le dijo qué gastar; le enseñó dónde estaba mirando mal.
Por qué las categorías de tu banco no sirven para decidir
Las apps bancarias etiquetan movimientos con categorías genéricas pensadas para mostrar un gráfico bonito, no para tomar decisiones. Un cargo de 45 euros puede aparecer como «compras» tanto si es ropa como si es material de trabajo deducible, y un recibo de 12 euros de streaming se mezcla con el resto de «ocio» sin distinguir si es una suscripción activa o un cobro fantasma. El resultado es un desglose que parece informativo pero no te dice qué recortar ni qué proteger.
El problema de fondo es que esas categorías clasifican por tipo de comercio, no por función financiera. Para tu patrimonio importa mucho más saber si un gasto es fijo o variable, si es evitable o estructural, y si compite con tu tasa de ahorro objetivo. Un sistema de IA bien configurado no sustituye las etiquetas del banco por otras más bonitas: cambia el criterio de clasificación para que cada euro quede etiquetado según el papel que juega en tu plan financiero.
Otra limitación habitual es la granularidad fija: el banco decide cuántas categorías existen y no puedes fusionar ni dividir según tu realidad. Si alquilas una plaza de garaje aparte de tu vivienda, o si separas el gasto en mascotas del resto del hogar, necesitas un plan de cuentas propio. La IA que lee el extracto puede adaptarse a esas categorías personalizadas siempre que se las definas con claridad antes de procesar los movimientos, no después.
Diseñar un plan de categorías orientado a decisiones
Antes de automatizar nada conviene diseñar en papel el plan de categorías que realmente vas a usar para decidir. La estructura más útil tiene cuatro bloques: fijos comprometidos (vivienda, seguros, deuda), variables necesarios (alimentación, transporte, suministros), discrecional (ocio, restauración, compras) y movimientos que no son gasto real (transferencias entre tus cuentas, inversión, devoluciones). Mezclar estos bloques es el motivo por el que muchos análisis de gasto no llevan a ninguna acción concreta.
Dentro de cada bloque, limita el número de categorías a entre ocho y quince en total. Más allá de esa cifra, revisar la clasificación cada mes se vuelve tedioso y acabas ignorando el detalle. Es mejor tener «restauración» como categoría única que separar «bares», «restaurantes» y «comida a domicilio» si al final vas a sumar los tres para decidir si te estás pasando del presupuesto asignado a comer fuera.
Un punto que se olvida con frecuencia es etiquetar explícitamente los gastos anuales o trimestrales, como seguros del coche, impuestos municipales o cuotas de colegios profesionales. Si la IA los mete en el mes en que se cobran, distorsionan la comparación entre meses y pueden parecer un pico de gasto discrecional cuando en realidad es un compromiso previsible. La solución es crear una categoría de «gastos periódicos no mensuales» y prorratearlos manualmente al calcular tu presupuesto medio.
- Fijos comprometidos: vivienda, seguros, cuotas de deuda, suscripciones esenciales.
- Variables necesarios: alimentación, transporte, suministros, salud.
- Discrecional: ocio, restauración, compras no esenciales, viajes.
- No es gasto real: transferencias propias, aportaciones a inversión, devoluciones y reembolsos.
Cómo lee un extracto un motor de clasificación con IA
El primer paso técnico es la normalización del texto del comercio. Un mismo negocio puede aparecer en el extracto como «MERCADONA 3421 MADRID», «COMPRA MERCADON» o «MERCADONA S.A.» según el terminal y el banco. Un motor de IA entrenado para esto limpia sufijos numéricos, códigos de terminal y variaciones ortográficas para reconocer que los tres corresponden al mismo comercio, y a partir de ahí puede asignar la categoría con mucha más consistencia que una regla de texto exacto.
El segundo paso es agrupar suscripciones recurrentes aunque el importe varíe ligeramente, como ocurre con planes que suben de precio o servicios con impuestos variables según la región de facturación. Un buen sistema busca patrones de periodicidad —mismo comercio, intervalo de entre 28 y 32 días, importe dentro de un rango razonable— en vez de exigir una coincidencia exacta de cifra. Esto es lo que permite detectar que llevas pagando dos plataformas de streaming casi idénticas sin darte cuenta.
El tercer paso, más avanzado, es la detección de viajes y gastos agrupados por contexto temporal y geográfico. Si en cuatro días aparecen cargos de una aerolínea, dos hoteles y varios restaurantes en una ciudad distinta a tu residencia habitual, un motor de IA puede agruparlos automáticamente bajo un mismo evento de viaje en lugar de dispersarlos entre «transporte», «alojamiento» y «restauración» sin relación aparente. Esto es especialmente útil para calcular el coste real de cada viaje frente al presupuesto que te habías marcado.
Por último, la detección de duplicados y cargos erróneos compara importes, comercios y fechas próximas para señalar cobros dobles, típicos de fallos en terminales de punto de venta o de renovaciones automáticas que se ejecutan dos veces. No siempre son errores del banco: a veces son cargos legítimos que simplemente coinciden en fecha, así que el sistema debe marcarlos como sospechosos para que los revises tú, no eliminarlos automáticamente.
Transferencias, ingresos mal marcados y otros falsos positivos
El error más habitual en cualquier clasificación automática es tratar como gasto un movimiento que en realidad es un traspaso entre tus propias cuentas. Si mueves dinero de tu cuenta corriente a una cuenta remunerada o a un bróker, ese importe no ha salido de tu patrimonio, solo ha cambiado de sitio. Si el sistema lo cuenta como gasto discrecional, tu tasa de ahorro aparente se hunde de forma artificial y puede llevarte a recortar gastos que no necesitan recorte.
Para evitarlo, identifica de antemano el IBAN o el alias de cada cuenta tuya y crea una regla explícita que marque como «traspaso interno» cualquier movimiento entre ellas, excluyéndolo tanto de gastos como de ingresos en el cálculo de tu tasa de ahorro. Lo mismo aplica a las aportaciones a inversión: si inviertes 400 euros al mes, ese dinero es ahorro que se ha transformado en activos, no un gasto que reduce tu bienestar financiero, y debe figurar en una categoría separada que sume a tu patrimonio, no que reste de tu presupuesto de vida.
Los ingresos también se etiquetan mal con frecuencia. Una devolución de Hacienda, un reembolso de un seguro o el dinero que te devuelve un amigo tras un gasto compartido no son «ingresos» en el sentido de renta del trabajo o del capital: son compensaciones que simplemente revierten un gasto anterior. Si los sumas a tus ingresos reales, inflarás artificialmente tu tasa de ahorro del mes y perderás visibilidad sobre tu capacidad de generación de renta recurrente, que es la cifra que de verdad debes seguir para planificar la independencia financiera.
El repaso mensual de diez minutos que mantiene el sistema fiable
Ningún clasificador automático acierta al cien por cien de forma permanente, así que un repaso mensual breve es lo que separa un sistema útil de uno que se abandona a los tres meses. Reserva diez minutos, idealmente el mismo día en que revisas tu presupuesto, y céntrate solo en tres cosas: comercios nuevos que la IA no reconoció y quedaron en «sin categorizar», importes atípicos marcados como sospechosos, y la categoría de gasto discrecional, que suele acumular la mayoría de errores por su heterogeneidad.
Cuando corrijas manualmente una categoría, comprueba si la herramienta permite guardar esa corrección como regla permanente para ese comercio. Si no lo permite, tendrás que repetir la corrección cada mes, lo que anula buena parte del ahorro de tiempo que buscas con la automatización. La mayoría de gestores financieros y asistentes de IA bien diseñados aprenden de tus correcciones y reducen progresivamente el número de movimientos que necesitan revisión manual, normalmente por debajo del cinco por ciento tras dos o tres meses de uso.
Aprovecha también este repaso para detectar suscripciones que ya no usas. Es el momento en que aparecen con más claridad porque llevas un mes viendo la categoría de gastos recurrentes agrupada, y es mucho más fácil decidir cancelar algo cuando ves el coste anual proyectado —una suscripción de 9,99 euros al mes son casi 120 euros al año— que cuando solo ves el cargo mensual aislado y parece insignificante.
Las métricas que de verdad importan tras clasificar el gasto
Tener el gasto bien clasificado no sirve de nada si luego miras las métricas equivocadas. La primera cifra que debes calcular cada mes es la tasa de ahorro real, definida como ahorro e inversión entre ingresos netos, excluyendo traspasos internos como se explicó antes. Es la métrica que mejor predice cuándo alcanzarás la independencia financiera, muy por encima de cuánto gastas en una categoría concreta, porque conecta directamente con el ritmo al que construyes patrimonio.
La segunda métrica es el peso del gasto discrecional sobre el total, no en euros absolutos sino como porcentaje. Un discrecional del 15 por ciento del gasto total con una tasa de ahorro del 30 por ciento es una situación sana; el mismo 15 por ciento con una tasa de ahorro del 5 por ciento indica que el problema no está en el ocio sino en que tus gastos fijos se están comiendo casi todo el ingreso, y ahí el recorte de discrecional apenas moverá la aguja.
La tercera métrica, con frecuencia ignorada, es el coste real de suscripciones y servicios recurrentes como porcentaje de tu ingreso, calculado en base anual. Es habitual que quien nunca ha agrupado estos cargos descubra que suman entre el 3 y el 8 por ciento de su ingreso mensual repartidos en diez o quince servicios pequeños, una cifra que rara vez se ve así de junta hasta que la clasificación automática la saca a la luz agrupando todo bajo una sola categoría de recurrentes.
De la clasificación al recorte sostenible: cómo actuar sin sufrir
El error más habitual tras clasificar el gasto es intentar recortar todas las categorías discrecionales a la vez con un objetivo agresivo y genérico como «gastar un 30 por ciento menos este mes». Ese enfoque funciona pocas semanas y suele terminar en un rebote de gasto compensatorio al mes siguiente. Funciona mejor elegir una sola categoría con margen claro —normalmente restauración, suscripciones o compras impulsivas— y fijar un límite concreto y sostenible durante tres meses seguidos antes de tocar la siguiente.
Apóyate en la clasificación automática para poner un aviso cuando una categoría supere el ochenta por ciento de su límite mensual antes de que termine el mes, en lugar de descubrirlo el día uno con el resumen ya cerrado. Ese margen de reacción, aunque sea de solo unos días, es lo que permite ajustar el comportamiento a tiempo sin necesidad de fuerza de voluntad extraordinaria, porque conviertes una decisión abstracta en una alerta concreta y accionable.
Por último, destina explícitamente una parte de cualquier ahorro conseguido a inversión automática antes de que se difumine en el gasto corriente del mes siguiente. Si recortas 80 euros mensuales en suscripciones y restauración, programa una transferencia automática de esa misma cantidad a tu cartera de inversión el día que cobras la nómina. La clasificación con IA te ha dado la cifra exacta del ahorro potencial; el paso que realmente construye patrimonio es automatizar su destino para que no dependa de una decisión manual cada mes.